
Denk je dat je bedrijfsverzekering alles dekt wat binnen je pand staat? Ontdek waarom dat vaak niet klopt en hoe je ervoor zorgt dat jouw inventaris en voorraad wel goed verzekerd zijn.
Bedrijfsinventaris of voorraad: waarom dit verschil zo veel uitmaakt voor je verzekering
Je hebt een bedrijfsverzekering afgesloten en gaat ervan uit dat alles wat in je pand staat gedekt is. Dat klinkt logisch. Maar in de praktijk werkt het heel anders, en dat verschil kan duur uitpakken.
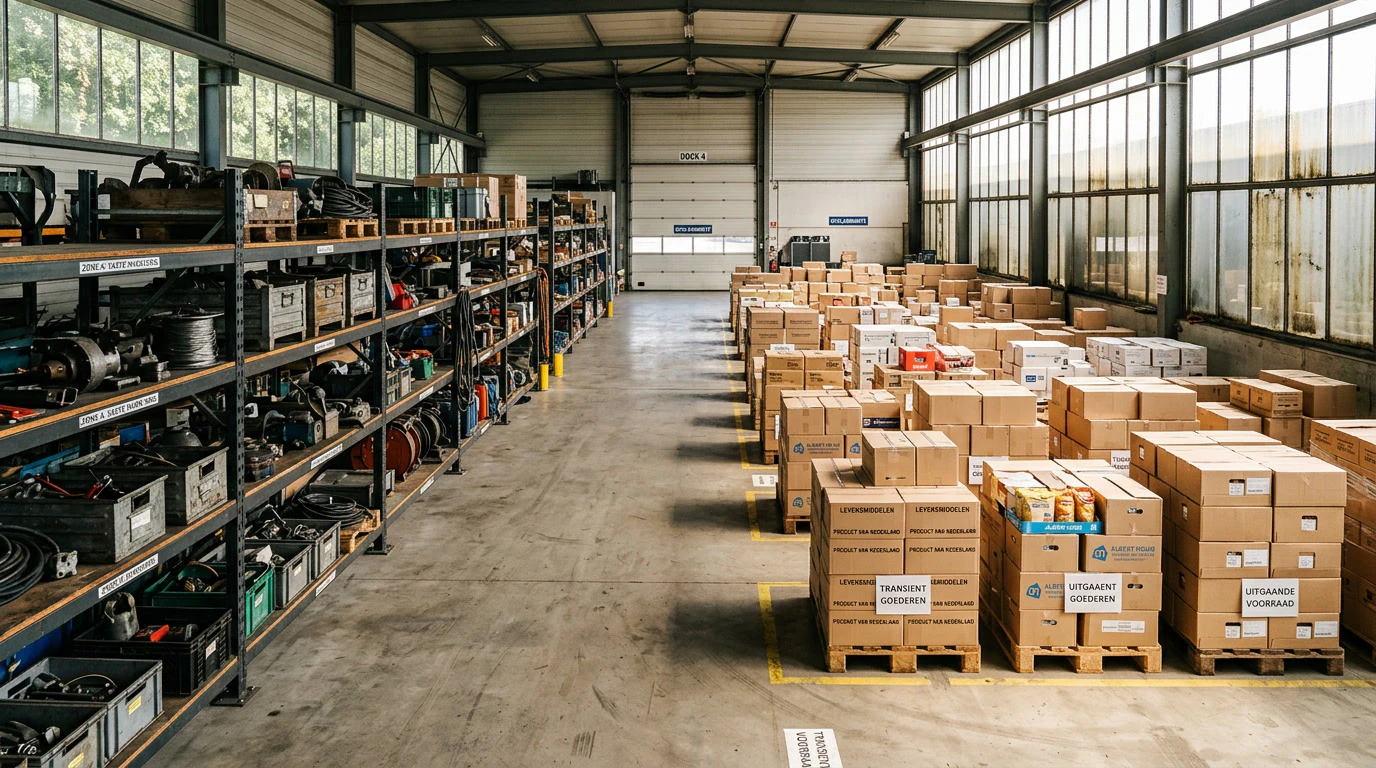
Inventaris en voorraad: niet hetzelfde
Verzekeraars maken een scherp onderscheid tussen twee categorieën. Aan de ene kant heb je de inventaris: alles wat je nodig hebt om je werk te doen, maar wat je niet verkoopt. Denk aan bureaus, stoelen, laptops, machines, gereedschap en magazijnstellingen. Aan de andere kant staat je voorraad: de producten die je verkoopt, inclusief grondstoffen, halffabricaten en verpakkingsmaterialen. Voor elke categorie gelden andere polisvoorwaarden, andere uitsluitingen en soms een aparte polis. Wie denkt dat één verzekering alles afdekt, heeft het mis.
Wat is er dan wél en niet gedekt?
Neem de vaste inrichting die jij als huurder hebt aangebracht: een tussenwand, een vloer, vaste kasten. Veel ondernemers gaan ervan uit dat dit onder het gebouw valt. Omdat jij het hebt aangebracht, valt het vaak onder het zogeheten huurdersbelang. Dat moet je apart meenemen in je verzekerd bedrag. Mis je dat, dan sta je bij schade met lege handen.
Heb je voorraad die je tijdelijk elders opslaat? Dan geldt de dekking van je voorraadverzekering doorgaans alleen voor een beperkte periode en tot een begrensd bedrag. Na die periode ben je niet meer gedekt, tenzij je dat vooraf goed hebt geregeld.
Onderweg is een ander verhaal
Dit is waar het voor veel ondernemers écht misgaat. Schade aan je voorraad of inventaris tijdens transport valt standaard buiten de dekking van een inventaris- of goederenverzekering. Daarvoor heb je een aparte goederentransportverzekering nodig. Gaat er iets mis in de vrachtwagen of tijdens de bezorging? Dan draai jij zelf op voor de schade, tenzij je die specifieke dekking hebt geregeld.
Wat kun je hier nu mee?
Leg je huidige polis eens naast de werkelijkheid van je bedrijf. Welke spullen heb je precies? Waar bevinden ze zich? Verkoop je ze, of gebruik je ze om je werk te doen? En wat heb je zelf aangebracht in het pand? Die vragen klinken eenvoudig, maar de antwoorden bepalen of je bij schade iets terugziet van je verzekeraar.
Bij Klijn/Zijlmans & Partners kijken we graag met je mee. Niet vanuit een standaardpakket, maar op basis van jouw situatie. Jouw belang staat voorop, en we zijn dichtbij en betrokken. Neem gerust contact met ons op voor een gesprek zonder verplichtingen.
